Puntata 9 · 22:00 · 11 novembre 2026
ETF e fondi comuni
Perché in banca non te li propongono?
ETF o fondi comuni: che differenza c'è e quanto costano davvero?
Solo il 4% delle azioni fa tutto il rendimento del mercato: per non perderlo, conviene comprarlo tutto. Cosa sono fondi comuni ed ETF, la differenza tra gestione attiva e passiva e quanto pesano i costi: con 10.000 euro investiti per vent'anni la differenza può arrivare a 10.000 euro. E la domanda tosta: perché in banca gli ETF non te li propongono?
In questa puntata
- Perché conviene comprare tutto il mercato
- Fondi comuni ed ETF: cosa sono
- Gli indici e come sono pesati
- Gestione attiva o passiva: chi vince e perché
- Quanto pesano i costi sul tuo patrimonio
- Distribuzione o accumulazione
- Perché in banca non ti propongono gli ETF
Il libro della puntata
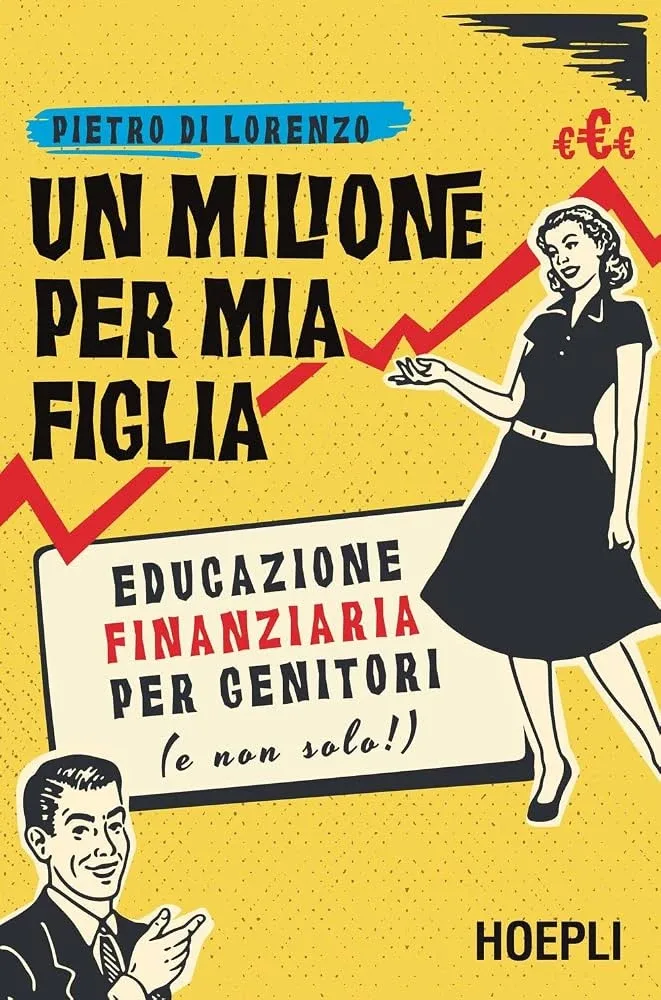 Un milione per mia figliaPietro Di LorenzoSu Amazon: Un milione per mia figlia (link di affiliazione, si apre in una nuova scheda)
I link ad Amazon sono link di affiliazione: se acquisti tramite questi link riceviamo una piccola commissione, senza alcun costo aggiuntivo per te. In qualità di Affiliato Amazon riceviamo un guadagno dagli acquisti idonei.
Puntata 9 in breve
Cosa diciamo in questa puntata
Comprare tutto il mercato
Dopo gli ingredienti della torta, cioè le asset class come azioni, obbligazioni e materie prime, arrivano gli strumenti per investire in modo efficiente. Il punto di partenza è un dato della puntata sulle azioni: solo il 4% dei titoli è responsabile del 100% del rendimento del mercato. Indovinare quali sono è un po' come vincere alla lotteria. La soluzione più semplice è comprare tutto il mercato, così quel 4% è sicuramente nel portafoglio. È quello che permettono fondi comuni ed ETF, che investono in tante società insieme.
Fondi comuni, ETF e indici
I fondi comuni sono strumenti di gestione collettiva del risparmio: i soldi di tanti risparmiatori finiscono in un unico portafoglio, in cui i gestori di una società scelgono i titoli che ritengono migliori. Ognuno possiede una fetta di questa torta, la quota. È la gestione attiva. Nella gestione passiva invece non si scelgono i titoli: si compra tutto un indice, ed è il lavoro degli ETF (Exchange Traded Fund). Un indice è la fotografia di un mercato, come l'S&P 500 con le 500 maggiori aziende americane, lo Stoxx 600 europeo o il FTSE MIB italiano. Di solito le società pesano in base alla capitalizzazione, cioè numero di azioni per prezzo: le cosiddette Magnifiche Sette valgono da sole circa un terzo dell'S&P 500. Esistono anche indici equipesati, e indici di obbligazioni, materie prime o temi come intelligenza artificiale, robotica ed energie rinnovabili.
Perché la gestione passiva vince spesso
Verrebbe da pensare che un gestore professionista faccia meglio del mercato, ma i fatti dicono che la gestione passiva batte quella attiva in una percentuale molto alta di casi. I motivi sono due. Il mercato è efficiente: le informazioni sulle società sono disponibili in tempo reale a tutti, quindi è difficile sapere qualcosa che gli altri non sanno. E soprattutto i costi: un fondo attivo costa di solito tra lo 0,50% e il 3% all'anno, un ETF tra lo 0,05% e lo 0,30%. Esempio: 10.000 euro per vent'anni con un rendimento medio del 7%. In un fondo che costa il 2% il rendimento scende al 5% e si arriva a 26.500 euro; in un ETF che costa lo 0,3% scende al 6,7% e si arriva a 36.500 euro. Diecimila euro di differenza, che crescono con gli anni. I fondi che battono il mercato esistono, ma di solito si riconoscono solo a posteriori, e i costi si pagano anche quando il fondo rende zero.
Gli altri vantaggi degli ETF
Oltre ai costi bassi, gli ETF offrono la massima diversificazione, perché comprano tutto il mercato; si possono comprare e vendere in tempo reale, sapendo a che prezzo; danno con certezza il rendimento del mercato; e sono trasparenti, perché si sa sempre cosa c'è dentro. Anche i fondi comuni sono molto diversificati, più di quanto possa fare da solo un risparmiatore, e si possono vendere con un giorno di ritardo; ma un fondo può non riuscire a replicare il mercato e la sua composizione si conosce solo con circa sei mesi di ritardo. Sia ETF sia fondi possono essere a distribuzione, che pagano periodicamente i proventi, o ad accumulazione, che li reinvestono e fanno lavorare meglio l'interesse composto.
Perché in banca non te li propongono
La risposta di Filippo parte da una domanda: lavoreresti gratis? Le commissioni di un fondo pagano il lavoro del gestore, ma una parte va anche alla banca che lo propone e al consulente o al dipendente che incontra il cliente. In un ETF la commissione, molto più bassa, va solo alla società che lo emette: per la banca non resta niente, quindi difficilmente te lo propone. Al risparmiatore restano due strade: fare da solo, studiando e scegliendo tra moltissimi ETF, con il rischio di farsi prendere dal panico nei momenti difficili; oppure affidarsi a un professionista. Le due cose si possono unire: è quello che Filippo fa con un contratto di consulenza a costo esplicito e strumenti a basso costo, che spesso costa meno di un portafoglio di fondi. Anche i fondi però possono servire, perché nelle fasi di tensione un buon gestore può ridurre il rischio: un mix di buoni ETF e di qualche fondo ben valutato, per esempio da Morningstar, può essere la scelta giusta. Il libro della puntata è Un milione per mia figlia di Pietro Di Lorenzo, una strategia di investimento costruita intorno agli ETF.
Domande sulla puntata
Qual è la differenza tra un fondo comune e un ETF?
In un fondo comune a gestione attiva i gestori scelgono quali titoli comprare, cercando di fare meglio del mercato. Un ETF invece replica un indice, cioè compra tutti i titoli di un mercato, come l'S&P 500: è la gestione passiva. Entrambi raccolgono i soldi di tanti risparmiatori, ma gli ETF costano molto meno e si comprano e vendono in borsa in tempo reale.
Quanto incidono le commissioni di un fondo sul rendimento?
Molto, per via dell'interesse composto. Con 10.000 euro investiti per vent'anni a un rendimento medio del 7%, un fondo che costa il 2% all'anno porta a circa 26.500 euro, un ETF che costa lo 0,3% a circa 36.500 euro: 10.000 euro di differenza, che crescono con gli anni.
Perché in banca non propongono gli ETF?
Perché le commissioni dei fondi pagano anche la banca e il consulente che li propongono, mentre la commissione di un ETF va solo alla società che lo emette. Si possono comunque usare gli ETF con un professionista, per esempio con un contratto di consulenza a costo esplicito: spesso il costo totale è più basso di quello di un portafoglio di fondi.
Trascrizione completa
Tutto quello che diciamo nella puntata, parola per parola.
Papà, dopo aver parlato nelle puntate precedenti degli ingredienti della nostra torta, quindi le asse e class come azioni, obbligazioni e materie prime, nell'ultima puntata abbiamo promesso ai nostri ascoltatori degli strumenti che gli avrebbero permesso di investire i loro risparmi sul mercato in modo efficiente. Quali sono questi strumenti di cui parlavamo? Sì, ce ne sono diversi. Oggi ci soffermeremo però su quelli che sono i fondi comuni di investimento e gli ETF che sono strumenti che hanno delle caratteristiche diverse. Cercheremo di approfondire le loro caratteristiche, di spiegare vantaggi e svantaggi di ogni singolo strumento.
Bentornati a Papà Come si diventa ricchi. Nella puntata sulle azioni abbiamo dato un dato interessante, ossia che il 4% dei titoli o delle azioni sul mercato è responsabile per il 100% del rendimento. Ecco, il nostro obiettivo qui è rientrare in quel famoso 4% e ottenere il 100% del rendimento, però sappiamo che il 4% è una fetta molto piccola e quindi le probabilità sono abbastanza basse. È un po' come vince la lotteria. Che cos'è che possiamo fare? o quali strumenti possiamo adoperare per aumentare le nostre probabilità di successo.
Eh, banalmente bisognerebbe riuscire a comprare tutto il mercato per avere la sicurezza di avere anche quel 4%. E questo ci è permesso, attraverso questi strumenti di cui parliamo oggi, fondi ETF, che comunque investono in più società e quindi ci permettono di avere anche quel 4% all'interno del nostro portafoglio. Ok, proviamo a dare una prima definizione di fondi comuni di investimento e poi ETF.
Sì, partiamo dai fondi comuni di investimento. sono strumenti di gestione collettiva del risparmio, si dice, ovvero i soldi di ogni singolo risparmiatore confluiscono insieme a quelli degli altri risparmiatori in un unico grande portafoglio, unaunica grande torta dove una società specifica attraverso i suoi gestori sceglie e compra le i titoli delle società che ritiene più meritevoli attraverso questa gestione ognuno quindi è possessore di una fetta di questa torta che si chiama quota. Quindi con una singola quota voi siete in grado di possedere molte aziende perché, appunto, i soldi che voi avete risparmiato e che date al fondo il fondo li utilizza per investire in più asset class e in più strumenti, giusto?
Esatto. Attraverso questa che viene definita principalmente gestione attiva c'è questa selezione di di singoli titoli. C'è anche la gestione passiva dove non c'è tutto questo lavoro di selezione banalmente vengono comprate tutte le società e viene attuata quella che viene definita gestione passiva. E gli strumenti che sono utilizzati per fare questo tipo di gestione fondamentalmente sono principalmente gli ETF. Che cos'è che sono gli ETF? Gli ETF acronimo di Exchange Trade Fund degli strumenti sempre di gestione collettiva del risparmio che replicano quello che è l'andamento di un determinato indice.
Ok, aspetta un attimo perché l'indice per chi ci ascolta può sembrare il dito della mano. Ma in finanza che cosa significa indice? L'indice è un è la fotografia di un determinato mercato, eh, ed è rappresentativo di tutte le società o tutti i titoli che sono all'interno di quel mercato. Ok, faccio io l'esempio. Il più famoso è lo Standard and Pool 500 che è l'insieme delle 500 aziende più grandi americane. Poi c'è anche quello europeo che si chiama stock 600 oppure quello solo di azioni, società italiane che è l'indice FUTI MIB. Detto questo, all'interno di questi indici, le società hanno tutte lo stesso peso o c'è un criterio che viene adoperato?
Allora, principalmente il criterio che viene adottato quello che si dice per capitalizzazione, ovvero non tutte le società pesano allo stesso modo, ci sono società più grandi che pesano di più perché hanno una capitalizzazione maggiore. Per capitalizzazione si intende banalmente il numero di azioni di quella società moltiplicate per il valore del il prezzo dell'azione stessa. Sarà abbastanza noto a molti il fatto che poche aziende, soprattutto le aziende americane, quelle che vengono definite le magnifiche sette, hanno un peso molto elevato all'interno dell'indice Standard and Pur 500, eh perché da sole rappresentano circa un terzo dell'intero mercato, quindi eh quelle società hanno l'andamento di quelle società hanno un peso molto molto elevato sull'andamento del tutto l'indice, quindi le altre 493 pesano veramente molto molto meno. C'è anche la possibilità di avere però gli indici eh equipesati, equaway weight, dove ogni titolo ha il suo peso in proporzione al numero di società che compongono quel determinato indice.
Esatto. Ma ci sono solo indice azionari, quindi standard infand lo stock dicendo sono tutti quanti indice azionari. Ma vale solo per le azioni? No, vabbè, noi parliamo spesso di questi qua azionari che sono un pochino più famosi, ma ci sono indici che rappresentano anche tutte le obbligazioni societarie piuttosto che i titoli governativi dell'area euro, le obbligazioni dei paesi emergenti o anche le materie prime. La puntata precedente abbiamo parlato di materie prime. Per investire in materie prime ci sono degli indici che sono rappresentativi dell'andamento di queste materie prime, quindi si può investire anche in quello.
Poi ci sono anche quelli tematici, immagino. Sì, eh stanno andando, diciamo, un po' di moda, molto di moda, i tematici, eh dove in sostanza il parametro è individuare società che appartengono a un determinato settore, ad esempio, non so, intelligenza artificiale, robotica, piuttosto che energie rinnovabili. Quindi, insomma, uno può veramente sbizzarrirsi, ci sono indici che rappresentano tantissime diverse eh aree di investimento.
Ok? Allora, tornando un attimo ai tipi di gestione, abbiamo detto che c'è la gestione attiva e la gestione passiva. Ecco, magari qualcuno potrebbe pensare, "Guarda, io preferisco affidarmi a un gestore o a un team di professionisti e preferisco affidare loro i miei soldi e quindi verrebbe da pensare che la gestione attiva sia quasi meglio della gestione passiva, o no?" Sì, intuitivamente si è portati a pensare questo e però purtroppo l'evidenza dei fatti dimostra il contrario. Fondamentalmente la gestione passiva molto spesso in una percentuale molto elevata batte la gestione attiva. E per quali motivi?
essenzialmente per due motivi. Allora, il primo è dato dall'efficienza del mercato. È molto difficile replicare e battere il mercato perché il mercato si dice che è efficiente perché tutte le informazioni che sono relative a determinate società sono contemporaneamente a disposizione in tempo reale a tutti gli operatori. Quindi è difficile pensare che un bravo gestore, un bravo analista abbia delle informazioni che altri non hanno, perché oggi il mercato eh offre queste informazioni in tempo reale a tutti. Ma l'altro aspetto forse più intuitivo e semplice è legato al discorso dei costi. Un fondo eh attivo, a gestione attiva ha dei costi sensibilmente più alti rispetto a quelli a gestione passiva. Indicativamente vanno da un minimo dello 0,50 ma possono anche arrivare al 3% i costi, mentre negli ETF i costi vanno da un minimo dello 005 a un massimo 0,30, qualcuno 0,40, ma sono veramente delle eccezioni.
Ecco, uno potrebbe anche pensare, "Sì, ok, ma se il fondo attivo mi batte il mercato, mi rende magari il 10%, una commissione del 2 o del 3% comunque mi permette di portare a casa un buon rendimento". E invece cerco di rispondere a questo dubbio che potete avere con un esempio concreto perché secondo me è abbastanza diimpatto, vi può aiutare. Ecco, supponiamo di fare un investimento di €10.000. e tenerlo per 20 anni. Supponiamo anche un rendimento medio anno del 7%, quindi una media più che realizzabile. Ecco, questi €10.000 li investiamo sia su un fondo attivo sia su un ETF passivo.
Dopo 20 anni, se il fondo attivo ha un costo di commissione, per esempio, del 2%, il vostro rendimento meglio passa da 7 al 5%. Quindi dopo 20 anni, sempre grazie all'interesse composto, avrete un patrimonio di €26.500. Invece se voi aveste investito in un ETF anche abbastanza caro, quindi con un costo di commissione dello 0,3%, il vostro rendimento medio annuo passa dal 7% al 6,7%. Ecco, dopo 20 anni il vostro patrimonio ammonterebbe a 36.500. 500. Quindi col fondo gestione attiva 26.500, con l'ETF gestione passiva 36.500. Ecco, c'è una differenza di €10.000 che a me non fanno proprio schifo. Cioè, nel senso, mi piacerebbe incassarli. Ecco, maggiore è il periodo temporale, maggiore è la differenza. Ecco, questo esempio vi può essere d'aiuto per capire l'impatto che i costi possono avere sull'interesse composto e sul vostro patrimonio.
Sì, giusto questo esempio molto esplicito. Va anche detto che il fondo attivo effettivamente battere il mercato. Purtroppo è molto difficile individuare quei fondi che riescono a farlo e molto spesso vengono individuati solo a posteriori, cioè individuarli in anticipo diventa molto difficile. Inoltre quei fondi che ci sono riusciti lo hanno fatto per determinati anni, ma non sempre poi sono riusciti a continuare. Quindi per quello che nel tempo, probabilmente l'esempio che hai fatto è molto esaustivo perché ti fa capire che la sovra performance del fondo attivo non è scontata e ed è molto incerta, mentre l'andamento del mercato tu con l'ETF hai la certezza di poterlo ottenere. Poi va anche detto che se il fondo non solo non lo non lo batte, ma addirittura dovesse fare peggio e arrivare magari anche a dei rendimenti vicino allo zero, i costi li paghi lo stesso e potrebbe anche esserci un rendimento negativo a fronte di un mercato piatto.
Esatto. Detto questo, proviamo ad analizzare gli altri vantaggi di ETF, quindi a parte i costi che comunque sono un vantaggio da considerare, quali sono gli altri vantaggi di ETF? Allora, il primo grande vantaggio è l'estrema diversificazione, perché comprando tutto il mercato tu hai il massimo della diversificazione. L'altro vantaggio è la liquidabilità perché sono strumenti quotati in tempo reale, quindi tu hai la certezza di poter comprare e vendere in tempo reale il tuo strumento e la quindi anche la certezza del valore in cui lo vai a incassare o acquistare. Anche l'efficienza è un altro grande vantaggio perché tu hai la certezza di ottenere quello che è il rendimento del che che fa il mercato. Inoltre anche l'estrema trasparenza perché sai sempre esattamente quello che hai all'interno del portafoglio.
Ok? E questi vantaggi non sono condivisi con i fondi comuni di investimento? Alcuni sì, alcuni no. anche un fondo comune di investimento ha effetto una grandissima diversificazione, cosa che un singolo risparmiatore da solo non potrà mai fare. Quindi è sempre meglio rivolgersi a un fondo comune di investimento piuttosto che pensare di poter fare coi propri risparmi una grande diversificazione. gli stessi fondi possono essere liquidati rapidamente, magari non in tempo reale come un ETF perché non sono quotati in tempo reale, ma comunque con un ritardo di un giorno, insomma, bene o male riesci ad avere la certezza anche del valore del tuo disinvestimento. Queste sono caratteristiche comune, ecco, sull'efficienza e la trasparenza non non siamo agli stessi livelli perché sulle abbiamo detto che il fondo può tranquillamente non riuscire a replicare il mercato e sulla trasparenza anche qui la composizione del fondo non hai mai la certezza di quello che il gestore sta facendo se non con un ritardo di 6 mesi.
Quindi abbiamo giustamente confrontato gli ETF ai fondi, però ci sono altre caratteristiche che possono avere in comune? Sì, giusto. C'è una una caratteristica comune che è utile sapere. esistono sia gli strumenti a distribuzione che quelli ad accumulazione. Come dice il nome, quelli a distribuzione prevedono il pagamento di un di sono i proventi realizzati all'interno dello strumento stesso con una frequenza periodica trimestrale semestrale annuale e mentre invece quelli ad accumulazione prevedono reinvestimento dei proventi all'interno del dello strumento stesso. Quindi, in sostanza, nel tempo, quello d'accumulazione tende a eh far capitalizzare progressivamente gli interessi e far lavorare molto bene l'interesse composto che abbiamo spiegato una puntata precedente.
Esatto. Ora mi sembra di capire che comunque i TF hanno molti più vantaggi rispetto ai fondi comuni di investimento, sono meno costosi, sono più efficienti, sono più trasparenti. Allora, ti faccio una domanda molto tosta che oggi potrebbe persino metterti in difficoltà perché riguarda la tua professione. Detto questo, questi strumenti, quindi gli ETF, allora perché non vengono proposti in banca dai consulenti o dei dipendenti della banca? Eh, questa è una domanda veramente tosta, però prima di risponderti voglio fare un'altra domanda. Flavio, tu lavoreresti gratis? Oddio, eh, non penso proprio neanche i nostri ascoltatori, immagino.
Sì, è un po' una provocazione che ti voglio lasciare perché in effetti eh spieghiamo un po' come funziona questo. Abbiamo parlato di costi, cos'è che remunerano questi costi? Fondamentalmente eh una parte del costo che trattiene il gestore va a remunerare quello che è l'attività stessa del gestore, delle sue analisi, di tutte le persone che ci lavorano dentro. Ma una parte di quella commissione invece venne riconosciuta, si dice, alla eh diciamo alla banca, diciamo, l'intermediario che ha proposto quell'investimento, perché eh se uno compra un fondo JP Morgan non è che va da JP Morgan, va alla sua banca e compra il fondo JP Morgan fondamentalmente. Quindi ci deve essere anche una remunerazione per la struttura bancaria che ti offre il servizio e per la persona, il consulente, il dipendente bancario che materialmente incontra il cliente che fa la proposta e quindi ci sono queste figure che devono essere in qualche modo remunerate.
E negli ETF non c'è margine per remunerare queste figure perché quel quella commissione che abbiamo detto dallo 0,05 allo 0 remunera la società che emette l'ETF, lo gestisce e finisce lì. non c non c'è parte di remunerazione per l'intermediario, per il consulente, per nessuno. Quindi ovvio che quindi non potendoci esserci una remunerazione in banca ben difficilmente ti proporranno strumenti di questo tipo.
Quindi il risparmiatorio ha a disposizione due strade. La prima strada è quella di far da solo, quindi studiare quelli che sono, diciamo, i mercati, selezionare gli strumenti in una marea di di opportunità, perché di ETF quotati ce ne sono veramente tanti, quindi selezionare quelli più liquidi. C'è tutto un lavoro di analisi e selezione degli strumenti, ma soprattutto delle proprie esigenze e della eh composizione del proprio portafoglio in base agli strumenti che si vogliono andare ad acquistare. Quindi è un lavoro che comporta un impegno di tempo, di energia e devi essere anche in qualche modo portato a a poterlo sopportare.
Dall'altra parte la strada invece è quella di rivolgersi a un professionista, a un qualcuno che questo lavoro lo faccia per conto tuo, che ti faccia l'analisi, la selezione, la proposizione del degli strumenti adatti alle tue esigenze per raggiungere i tuoi obiettivi e soprattutto anche seguireli nel corso del tempo, perché il lavoro di analisi e preparazione lo puoi fare anche bene, ma se poi di fronte a determinate situazioni ti fai prendere dal panico e smonti tutto, vai a vanificare tutto il lavoro che hai fatto prima. Quindi la persona che ti può stare al fianco ti può aiutare in certi momenti a commettere determinati errori.
Ok? Però se comunque io volessi essere seguito da un professionista, quindi avere sempre un parere professionale alle spalle, ma allo stesso tempo investire in ETF, cioè le due cose sono combinabili o eh una esclude l'altra? Sì, sono possono essere compatibili le due cose. È un po' quello che cerco di fare io co i miei clienti, ovvero offrire quello che si chiama un contratto di consulenza con un costo trasparente, esplicito, che va a remunerare il servizio m della mia professione, della banca comunque che permette di fare tutto questo e operare poi su strumenti a basso costo. Eh, questa è una strada che molti clienti iniziano già a seguire. non è ancora adatta a tutti perché il costo esplicito magari non tutti piace, però chi eh pensa di non pagare niente quando sottoscrive un fondo comune di investimento deve ricordarsi che in realtà sta pagando queste commissioni e non sempre se ne accorge perché non ha nessun addebito sul conto.
Però, ecco, il messaggio che è anche il motivo per cui stiamo cercando di fare questa educazione, questa formazione, serve anche per capire esattamente quando si va in banca, cosa si sta facendo, che prodotti si stanno sottoscrivendo e che cosa si sta pagando per quel tipo di servizio. E questo tipo di contratto, tra l'altro, ti permette di essere libero e di agire nel pieno interesse del cliente, ovvio. e spesso il costo di questo servizio più il costo degli ETF è comunque più basso dei costi che si andrebbero a pagare in un portafoglio su fondi comun investimento.
Esatto. Poi è anche vero che siccome ci sono degli strumenti efficienti che funzionano bene, soprattutto in determinate situazioni di mercato, il fondo può operare bene e soprattutto nelle situazioni di stress perché quando il mercato sale replicare l'indice è la soluzione migliore. nelle fasi di tensione del mercato un bravo gestore può limitare i danni attraverso una riduzione del rischio all'interno del fondo, visto che ha questa possibilità. Quindi a volte un mix delle due cose, cioè una selezione di buoni ETF e magari qualche fondo che lavora bene, eh ben gestito, storicamente valutato da società di gestione, diciamo, indipendenti come Morningstar, ecco che può essere il giusto mix per i risparmiatori.
Esatto. Diciamo che è un po' quando si sta male, no? Quindi quando si ha dei sintomi, quando siamo ammalati, sì, tutti possiamo informarci, possiamo studiare medicina o banalmente chiedere CPT di risolverci il problema. Però io penso che sia sempre meglio comunque di andare da un medico, da un professionista che ti analizza, analizza i tuoi sintomi e ti aiuta a curarti, così come un consulente analizza le tue esigenze e ti aiuta nel costruire un portafoglio che sia giusto per raggiungere i tuoi obiettivi. Ecco, quando si parla di salute o eh di soldi, più o meno, sono entrambe tematiche abbastanza importanti e secondo me il ruolo di un professionista è sempre ben apprezzato. Eh, guarda, mirebbe da aggiungere che in effetti da soli a volte si rischi di fare dei danni e questi danni possono essere molto più onerosi rispetto a quello che è il costo da riconoscere a al servizio di un professionista, banalmente anche di una banca che ti segue veramente nel tuo interesse.
Ok? Detto questo, voglio concludere la puntata di oggi con il libro della puntata. Lo diamo un po' tardi, ma vogliamo lasciarlo in chiusura. che è 1 milione per mia figlia di Pietro Di Lorenzo e quindi anche uno scrittore italiano. È un libro molto concreto che eh organizza, spiega una strategia di investimento che ruota intorno agli ETF, quindi spiega che cosa sono, quali sono i vantaggi, un po' quello che abbiamo fatto oggi noi qui con voi e appunto è una lettura molto piacevole perché appunto spiega come vuole ottenere un milione per sua figlia entro i primi 18 anni di vita. un po' abbastanza ambizioso, però es ambizioso, un bellissimo titolo che appunto ha tratto me e spero anche alcuni di voi per la lettura.
Detto questo, ci vediamo alla prossima puntata in cui parleremo di altri strumenti nel mondo della finanza. So che stiamo facendo un po' una carrellata di classi, di strumenti, ma sono fondamentali per avere tutti gli ingredienti a portata di mano per poi costruire la torta migliore. Quindi poi tranquilli, andremo nel nella ciccia dove parleremo di come costruire un portafoglio, le diverse strategie di investimento, però ora vi stiamo presentando tutti gli strumenti che vi possono servire per raggiungere i vostri obiettivi in base alle vostre esigenze. Detto questo, salutiamo. Vi salutiamo e alla prossima.
I materiali del percorso
Per alcune puntate prepariamo un documento da usare davvero: fogli da compilare, schemi, schede di confronto. Lascia la tua email e ti mandiamo l'accesso alla pagina dove li trovi tutti.
Niente spam. Puoi cancellarti quando vuoi. Iscrivendoti accetti l'informativa privacy.