Puntata 10 · 19:30 · 18 novembre 2026
Le polizze vita
Ti proteggono davvero?
Polizze vita: come funzionano e quando conviene sottoscriverle?
Banche e assicurazioni le propongono spesso, e un motivo c'è. Ramo primo, Unit Linked e multiramo: come funzionano le polizze vita, perché i costi si sommano a quelli dei fondi e quali sono i tre vantaggi che possono giustificarli. Una polizza non serve a far crescere il capitale ma a proteggerlo: ha senso solo se risponde a un'esigenza di chi la sottoscrive, non di chi la propone.
In questa puntata
- Ramo danni e ramo vita
- Ramo primo: le gestioni separate e il caso Eurovita
- Ramo terzo (Unit Linked) e polizze multiramo
- Costi doppi, costi d'ingresso e penali
- I tre vantaggi: impignorabilità, successione, fisco
- Quando una polizza ha davvero senso
Il libro della puntata
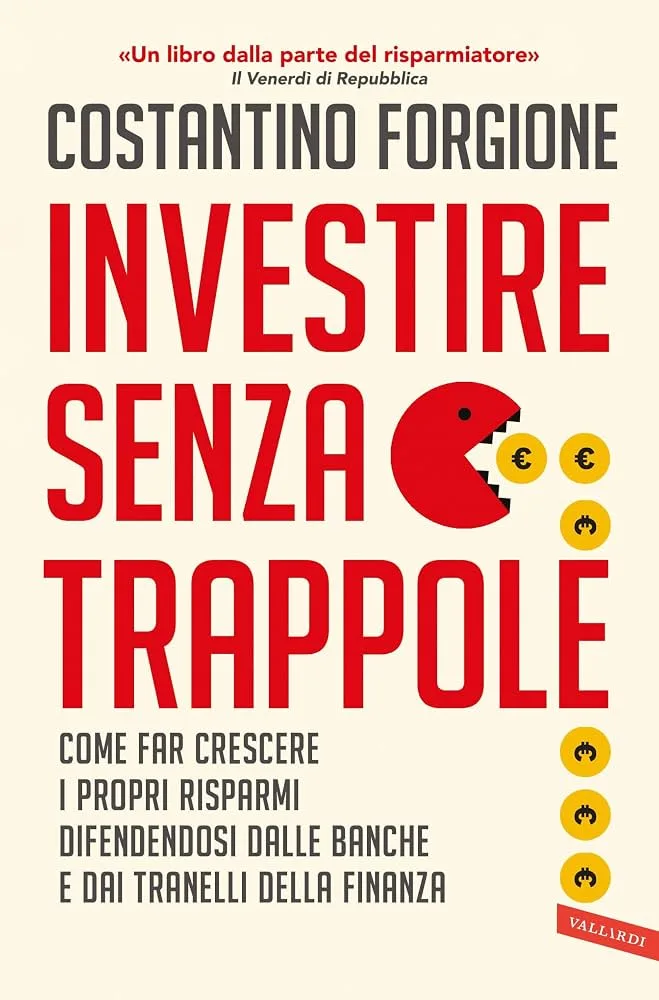 Investire senza trappoleCostantino ForgioneSu Amazon: Investire senza trappole (link di affiliazione, si apre in una nuova scheda)
I link ad Amazon sono link di affiliazione: se acquisti tramite questi link riceviamo una piccola commissione, senza alcun costo aggiuntivo per te. In qualità di Affiliato Amazon riceviamo un guadagno dagli acquisti idonei.
Puntata 10 in breve
Cosa diciamo in questa puntata
Ramo danni e ramo vita
Quando si sente parlare di polizze si pensa all'assicurazione dell'auto, ma esistono molti prodotti assicurativi di investimento, molto presenti nei portafogli dei risparmiatori. Le polizze si dividono in due grandi famiglie. Il ramo danni protegge da eventi negativi: la RC Auto obbligatoria, i danni che si possono causare ad altri nella vita di tutti i giorni (come il cane che scappa e fa cadere un bambino in bicicletta), la casa contro incendio, alluvione, scoppio o furto. Il ramo vita invece comprende veri strumenti di investimento, legati alla vita di una persona e alle figure di contraente, assicurato e beneficiario. La puntata si concentra su questi.
Ramo primo: le gestioni separate
Le polizze di ramo primo, dette gestioni separate, sono le più diffuse. I soldi investiti sono separati dal patrimonio della compagnia, quindi restano protetti anche se la compagnia fallisce. Dentro ci sono soprattutto titoli di Stato italiani ed europei e obbligazioni molto solide, con rendimenti molto bassi. La loro caratteristica unica è che i titoli sono valorizzati al costo storico, cioè al prezzo di acquisto: il valore non oscilla con il mercato e 10.000 euro investiti tre anni fa sembrano sempre 10.000 euro più gli interessi. È una stabilità solo apparente: se il portafoglio è sceso e oggi varrebbe 9.000 euro, la compagnia restituisce comunque 10.000 euro solo se tutto va bene. Il caso Eurovita lo ha mostrato: quando molti clienti hanno chiesto il riscatto insieme, in un momento in cui i tassi erano saliti e i prezzi delle obbligazioni scesi, la compagnia non avrebbe avuto il valore mostrato nei rendiconti. Per questo è meglio scegliere compagnie grandi e solide.
Unit Linked, multiramo e costi
Le polizze di ramo terzo, le Unit Linked, contengono fondi, interni alla compagnia o di altre società: qui le oscillazioni del mercato ci sono eccome, e il rischio è tutto del contraente, a fronte di un rendimento potenzialmente più alto. Le multiramo uniscono le due cose, con una parte in gestione separata che va da circa il 5-10% fino all'80-90%. Il problema sono i costi. Nelle polizze con fondi si pagano due volte: il contenitore della compagnia e i fondi che ci sono dentro. Spesso si aggiungono costi d'ingresso e penali di uscita, che calano con il tempo ma nei primi anni possono pesare molto: chi esce dopo due o tre anni rischia di pagare sia per entrare sia per uscire. È questo il motivo per cui banche e assicurazioni le propongono così spesso: più costi per chi le sottoscrive, più incassi per chi le vende.
I tre vantaggi delle polizze
Le polizze però hanno caratteristiche importanti. Primo: sono impignorabili e insequestrabili, cioè protette dai creditori, una tutela utile per imprenditori e liberi professionisti con attività a rischio, come un medico esposto a cause legali. Per un imprenditore vale solo se la polizza è stata sottoscritta almeno sei mesi prima dello stato di insolvenza. Secondo: non rientrano nell'asse ereditario e non pagano l'imposta di successione, e permettono di indicare come beneficiario anche chi non è erede, per esempio un nipote, sempre nella quota disponibile e senza ledere la legittima. Terzo, il fisco: le tasse si pagano solo al riscatto e le perdite di alcuni fondi si compensano con i guadagni di altri dentro la stessa polizza, mentre fuori si pagherebbe la tassa piena sui fondi in guadagno. In più la parte in gestione separata non paga l'imposta di bollo dello 0,20%.
Quando una polizza ha senso
Questi vantaggi sono reali ma non servono a tutti. In Italia per la successione c'è una franchigia di un milione di euro per ogni erede, e anche i BTP sono esenti: serve un patrimonio importante perché l'esenzione faccia la differenza. Una polizza ha senso se c'è un'esigenza precisa, come proteggere il patrimonio dai creditori o pianificare la successione, e Filippo la propone solo quando nel colloquio con il cliente emerge questo bisogno. La filosofia è quella di ogni assicurazione: si paga qualcosa in più per proteggersi da un rischio più costoso, come un'imposta di successione del 4 o dell'8%. Le polizze non servono a far crescere il capitale, ma a proteggerlo. Se il consulente ne propone una, bisogna capire se lo fa nell'interesse del cliente o per far incassare sé e la banca. Il libro della puntata è Investire senza trappole di Costantino Forgione, che dedica alle polizze un capitolo intero e parte da questa frase: le polizze da investimento possono essere ottimi o pessimi investimenti a seconda della loro tipologia e dei loro costi.
Domande sulla puntata
Cos'è una gestione separata (polizza di ramo primo)?
È una polizza vita in cui i soldi confluiscono in un portafoglio separato dal patrimonio della compagnia, composto soprattutto da titoli di Stato e obbligazioni solide. I titoli sono valorizzati al costo storico, quindi il valore non oscilla con il mercato. È una stabilità solo apparente: se molti clienti chiedono il riscatto quando i prezzi sono scesi, come nel caso Eurovita, la compagnia può trovarsi in difficoltà.
Perché le polizze con fondi costano di più?
Perché si pagano due volte: il contenitore della compagnia assicurativa e i fondi che ci sono dentro. Spesso si aggiungono costi d'ingresso e penali di uscita, alte soprattutto nei primi anni. Per questo sono prodotti molto redditizi per le banche e le assicurazioni che li propongono.
Quando conviene sottoscrivere una polizza vita?
Quando c'è un'esigenza precisa a cui rispondono i suoi vantaggi: proteggere il patrimonio dai creditori, per esempio per un imprenditore o un libero professionista, oppure pianificare la successione, perché le polizze non pagano l'imposta di successione e permettono di scegliere un beneficiario. Non servono a far crescere il capitale ma a proteggerlo, e vanno scelte nell'interesse di chi le sottoscrive.
Trascrizione completa
Tutto quello che diciamo nella puntata, parola per parola.
Flavio: Papà, nella puntata precedente abbiamo parlato di ETF e fondi comuni di investimento, e li abbiamo presentati come quegli strumenti che ci permettono di investire sull’intero mercato in modo efficiente. Oggi vogliamo presentare ai nostri spettatori un altro strumento: le polizze assicurative. Ecco, quando io sento “polizze assicurative”, l’unica cosa a cui penso è la macchina e l’assicurazione che ho sulla macchina. Ma visto che stiamo facendo un podcast di video formativi sugli investimenti: perché si parla di polizze anche nel settore degli investimenti?
Filippo: Sì, allora, giustamente tu hai parlato della polizza sull’auto, ma in realtà esistono moltissimi prodotti assicurativi di investimento, che sono tra l’altro molto presenti nei portafogli dei risparmiatori. Hanno delle caratteristiche ben precise, hanno dei pro e dei contro, come tutte le cose. Oggi cercheremo di spiegare un po’ più nel dettaglio quelle che sono le caratteristiche importanti da conoscere.
Flavio: Bentornati a Papà, come si diventa ricchi?. Oggi ci concentreremo appunto sulle polizze assicurative. Papà, io una cosa che so, e che so bene, è che le banche e le assicurazioni spingono molto su questi prodotti. Ma perché lo fanno?
Filippo: Hai toccato già il tasto più dolente della puntata. Comunque ti rispondo dopo: prima cerchiamo di fare un quadro, una carrellata di quelli che sono questi prodotti. Perché sotto il termine generico di polizza rientrano diversi prodotti assicurativi, che sono distinti in due categorie: quella che si chiama ramo danni e il ramo vita.
Ramo danni: hai menzionato tu la polizza RC Auto, e questa forse è la polizza che tutti, almeno chi ha un’auto, conoscono benissimo, perché è obbligatoria e protegge dai danni che puoi arrecare a terzi nella tua vita da conducente. Ma ci sono tante altre polizze sui danni. Ad esempio polizze che proteggono dai danni che puoi recare nella tua vita normale, senza guidare l’auto. O banalmente: metti che hai un cane che in passeggiata scappa, va contro un bambino che cade dalla bicicletta e si fa male. Quello è un danno che devi poi coprire tu come persona, quindi la compagnia ti potrebbe coprire per questo evento. Oppure, banalmente, sulla casa: dai rischi di incendio, alluvione, scoppio o anche di furto. Perché comunque si può assicurare veramente di tutto.
Questi fanno parte di quello che è il ramo danni. Ma noi cercheremo di approfondire meglio tutta la parte legata agli investimenti, quello che viene detto ramo vita: prodotti fondamentalmente di investimento legati alla vita della persona, quindi alle figure di contraente, assicurato e beneficiario. Sono veri e propri strumenti di investimento, che cercheremo di illustrare un po’ più nel dettaglio.
Flavio: Cerchiamo di spiegare meglio che cosa sono e quali tipi di polizze ramo vita esistono.
Filippo: Partiamo da quelli che sono i prodotti più conosciuti e più presenti nei portafogli. Infatti potremmo parlarne per ore, di polizze. Partiamo da quelli che sono i rami (si chiamano “rami” nell’ambito assicurativo) più conosciuti.
Le polizze di ramo primo, quelle forse in assoluto più presenti nei portafogli, sono anche dette gestioni separate. Il termine già ti spiega un po’ la caratteristica della polizza: gli investimenti che confluiscono in questi grandi contenitori, tipo fondo, sono separati dal patrimonio della compagnia. Questa è una protezione, perché qualora dovesse per qualche motivo fallire la compagnia, i soldi sono comunque separati dal patrimonio, quindi sono sicuri sotto questo aspetto.
Le gestioni separate hanno diverse caratteristiche, ma ne hanno una unica, che hanno soltanto loro nell’ambito degli strumenti finanziari. Tutto quello che c’è dentro il portafoglio, che è composto prevalentemente da titoli di Stato italiani, europei, obbligazioni di solito molto solide e sicure (quindi un portafoglio che genera dei rendimenti molto molto bassi), tutti questi strumenti vengono valorizzati al costo storico.
Cosa significa? Significa che non sono soggetti alle fluttuazioni del mercato. Perché tutti gli strumenti finanziari quotati hanno un prezzo che varia giorno per giorno; nella gestione separata, invece, il prezzo che viene valorizzato è sempre il prezzo di quando sono stati comprati questi titoli. Quindi la polizza ti dà una sensazione di stabilità assoluta: non fluttua, perché non sai esattamente il valore di mercato di quello che hai comprato, e ti sembra di avere sempre gli stessi soldi.
Facciamo un esempio pratico: 10.000 euro investiti in questa polizza tre anni fa. Tu vedi che il valore è sempre 10.000 euro, più quella quota di interessi che matura. E questo è un aspetto che piace molto ai risparmiatori, perché ti dà quella sensazione di dire: “il mercato crolla, ma io ho sempre i miei 10.000 euro”. Tuttavia è una sensazione non del tutto realistica. Perché nel momento in cui tu vai a vendere quei 10.000 euro, se tutto va bene la compagnia ti dà 10.000 euro, anche se il portafoglio è sceso e oggi varrebbe 9.000 euro.
È successo recentemente il caso di una compagnia grossa italiana, si chiama Eurovita, che incominciava a essere un po’ chiacchierata. Quindi molti risparmiatori che avevano sottoscritto le polizze con loro sono corsi a chiedere il riscatto. Ora, se tutti i risparmiatori che hanno questa polizza in mano vanno contemporaneamente a chiedere il riscatto, la compagnia è costretta a vendere. E se in quel momento, per motivi vari di mercato, il valore del portafoglio è sceso... Abbiamo parlato delle obbligazioni, il cui prezzo può scendere se i tassi salgono: era proprio una fase di questo tipo. Erano saliti moltissimo i tassi, quindi erano scesi moltissimo i prezzi. Ecco che la compagnia, se avesse liquidato per far fronte alle richieste di riscatto, non avrebbe avuto effettivamente il valore che i clienti vedevano nella loro rendicontazione.
Quindi il messaggio è: sì, è un prodotto che ha queste caratteristiche, ma preferire possibilmente compagnie solide, grosse, che possono non incorrere in questi inconvenienti.
Flavio: Diciamo che viene sempre vista un po’ come una cassaforte, quasi priva di rischio. Tuttavia un rischio, sempre da tenere in considerazione, c’è.
Filippo: Esatto.
Flavio: Poi ci sono altri tipi di polizze?
Filippo: Sì. Queste, abbiamo detto, sono di ramo primo. Poi ci sono le polizze di ramo terzo, che sono le Unit Linked; forse molti risparmiatori le conoscono. Sono delle polizze all’interno delle quali ci sono dei fondi, che possono essere fondi interni della compagnia o fondi di società esterne. Quindi, a differenza dell’altra tipologia di polizza, qui il rischio di mercato, cioè le oscillazioni, ci sono eccome. E a fronte di un potenziale rendimento superiore, il cliente si assume un rischio decisamente superiore, perché il rischio di mercato è tutto in capo al contraente, cioè colui che ha stipulato quel tipo di polizza.
Flavio: C’è anche un altro tipo?
Filippo: C’è una polizza che si chiama multiramo, e già il nome ti fa capire che unisce i vantaggi del ramo primo e del ramo terzo.
Flavio: In pratica cos’è?
Filippo: È una polizza all’interno della quale una componente è costituita da una gestione separata e l’altra parte è costituita da una Unit Linked. Quindi ci saranno sia i fondi che la gestione separata, in percentuali che possono essere diverse: si va da un minimo del 5-10% in gestione separata fino a un massimo dell’80-90%. Quindi è molto modulabile in base alle esigenze del cliente.
Flavio: Ok, però tu, nella Unit Linked e nella multiramo, hai parlato di fondi. Nella puntata precedente abbiamo detto cosa sono i fondi e li abbiamo presentati come strumenti che comunque hanno dei costi di gestione da tenere in considerazione. Ora, le polizze avranno un costo anche loro: non è che sta avvenendo una duplicazione dei costi? Cioè, pago sia il fondo che la polizza?
Filippo: Esatto, bravo, è proprio così. Difatti, ti ricordi quando ti ho detto che ti rispondevo dopo? Ecco, questo è un motivo per cui le banche le spingono tanto: perché c’è effettivamente una duplicazione dei costi. Cioè un costo maggiore sostenuto da chi le sottoscrive e un incasso maggiore per chi te la propone, fondamentalmente.
I costi sono duplicati perché comunque il contenitore, il servizio che ti offre la compagnia, va remunerato. E abbiamo sempre detto che chi lavora deve essere in qualche modo remunerato. Tuttavia ci sono anche i fondi, che costano, e quindi è da valutare bene, perché questa duplicazione può essere un po’ penalizzante.
Inoltre ci sono anche i costi d’ingresso: molte compagnie fanno pagare un costo per la sottoscrizione del prodotto, che varia magari in funzione delle cifre che vai a versare. E poi ci sono molto spesso dei costi in uscita, quelli che si chiamano penali, che generalmente sono progressive, cioè calano col passare del tempo, però nei primi anni possono essere anche molto penalizzanti. In sostanza, molto spesso, se uno sottoscrive una polizza, la tiene per due o tre anni e paga sia i costi di entrata che i costi di uscita, riuscire a portare fuori i propri soldi diventa effettivamente piuttosto difficile.
Flavio: Allora mi sembra uno strumento molto costoso, se non tra i più costosi. Allora mi aspetto, da investitore, che queste polizze abbiano dei superpoteri per compensare questi costi così elevati.
Filippo: Esatto, esatto. Finora ne abbiamo parlato in qualche modo un po’ male, ma in realtà hanno delle caratteristiche molto importanti, che le rendono in determinati casi molto interessanti. Hanno fondamentalmente tre vantaggi.
Il primo vantaggio è quello dell’impignorabilità e insequestrabilità, ovvero non sono soggette alle azioni di eventuali creditori. E questo può essere molto interessante per chi ha un’attività d’impresa, per chi è libero professionista e magari ha un’attività anche a rischio. Immaginati un medico: molto spesso i medici, purtroppo, sono soggetti a cause legali per eventuali danni che nella loro professione possono in qualche modo causare. Ecco che avere il patrimonio inserito in un contenitore di questo tipo ti protegge moltissimo da queste azioni che i terzi possono fare contro il tuo patrimonio personale. Stessa cosa per un imprenditore. Esattamente: l’imprenditore non la può sottoscrivere quando è proprio con l’acqua alla gola e sa già che sta per saltare in aria. Devono essere passati almeno sei mesi da quando l’ha sottoscritta prima che si verifichi lo stato di insolvenza. Tuttavia un imprenditore ha assolutamente tutto l’interesse a mettere una parte del proprio patrimonio dentro questo tipo di contenitore.
Il secondo vantaggio, molto molto interessante, è che le polizze non rientrano nell’asse ereditario, non sono soggette all’imposta di successione, e ti danno anche la possibilità di designare un beneficiario specifico, anche al di fuori del tuo asse ereditario, quindi non necessariamente un erede legittimo. Questo sempre nella quota disponibile: non puoi ledere la legittima. Però ti dà la possibilità di individuare una persona specifica, un nipote. Facciamo l’esempio di un nipote: vuoi dedicare dei soldi ai tuoi nipoti, e questa polizza ti consente di farlo. Non hanno imposte di successione, quindi per chi ha patrimoni importanti può essere veramente un grandissimo vantaggio.
Il terzo vantaggio è quello del fisco, perché hanno delle caratteristiche fiscali che possono risultare molto interessanti. Innanzitutto la tassazione sul guadagno che realizzi all’interno di una polizza è rimandata nel tempo: pagherai la tassazione solo quando riscatterai la polizza. Le polizze molto spesso si dice che sono “a vita intera”, cioè non hanno una scadenza predeterminata: sei tu, che l’hai stipulata, che decidi quando è il momento di riavere indietro i tuoi soldi. Magari la puoi tenere anche dieci anni, ed ecco che la tassazione la pagherai solo nel momento in cui esci, sul risultato che questo contenitore ha generato nel corso degli anni. Questo, se vogliamo, è un vantaggio che abbiamo anche negli ETF e nei fondi: non è una caratteristica specifica delle polizze.
Però una caratteristica specifica è che c’è una compensazione tra eventuali minusvalenze e plusvalenze che puoi realizzare all’interno del contenitore. Facciamo l’esempio di una polizza con dentro dei fondi: ci sono dentro 10 fondi, di cui 7 sono in utile e 3 sono in perdita. Siccome si ragiona sul valore complessivo del guadagno, quindi sulla differenza tra quelli in perdita e quelli in guadagno, la tassazione la paghi soltanto sulla differenza. Mentre se avessi questi fondi fuori da questo contenitore, pagheresti la tassa piena sui sette fondi in cui guadagni, e avresti una minusvalenza da recuperare fiscalmente negli anni successivi su quelli da cui sei uscito in perdita. Quindi è un altro vantaggio che può essere interessante.
Poi c’è una particolarità che invece è propria ed esclusiva solo del ramo primo, delle gestioni separate: non pagano l’imposta di bollo, quella patrimoniale maledetta dello 0,20% che colpisce tutti gli strumenti finanziari. Quindi la parte investita in gestione separata, nella multiramo o se hai solo gestione separata, non è soggetta a questo 0,20% di imposta di bollo. Fiscalmente ha questo piccolo ulteriore vantaggio.
Flavio: Ok, quindi hanno dei vantaggi abbastanza importanti, però vanno a intercettare delle esigenze molto specifiche. Quindi, visto che sono strumenti abbastanza costosi: perché sono nei portafogli di molti clienti? E in quali casi tu le consigli ai tuoi clienti?
Filippo: Il motivo l’abbiamo visto: sono veramente un prodotto molto molto remunerativo per gli istituti, le banche che li propongono. Io personalmente, quando propongo una polizza a un cliente, lo faccio se nel colloquio emerge che ha queste necessità. Perché questi vantaggi sono effettivamente importanti, ma non sono utili a tutti. Ci sono persone che non hanno patrimoni elevatissimi, e quindi non hanno la necessità di avere un prodotto esente da imposte di successione, perché fiscalmente oggi in Italia ci sono delle franchigie molto alte: se hai uno, due, tre eredi, c’è un milione di franchigia per ogni erede. Devi avere un patrimonio significativo per avere interesse a sottoscrivere questo prodotto. E non dimentichiamo che anche i BTP italiani sono esenti, quindi alla fine uno potrebbe tranquillamente decidere di fare diversamente. Oppure un imprenditore, un libero professionista che ha esigenze di impignorabilità e insequestrabilità: lì può effettivamente essere un prodotto molto molto interessante.
Quindi ci devono essere delle esigenze specifiche. L’esigenza per sottoscrivere una polizza non deve essere il guadagno che comporta a chi te la propone: deve essere legata all’esigenza di chi ha intenzione di sottoscriverla.
Flavio: Insomma, quello che vi deve rimanere di questa puntata è che le polizze non sono quello strumento che inserite nel portafoglio con l’obiettivo di portare a casa un rendimento, quindi di fare incrementare il vostro capitale. Lo scopo delle polizze, l’obiettivo, è quello di proteggere il vostro capitale, in particolar modo se avete quel tipo di esigenze legali o per la successione.
Filippo: Mi viene da dire una cosa, giusto per chiudere un po’ il cerchio. Se ci pensiamo, la polizza assicurativa è pagare qualcosa per avere un vantaggio, un beneficio, o per proteggermi da qualcosa. Nel ramo danni è abbastanza evidente: paghi un premio perché vuoi proteggere la casa, la persona, la macchina. Nel ramo vita è un po’ meno evidente, ma ha la stessa finalità. Paghi qualcosa in più, paghi un premio, qualcosa di più alto rispetto ad altre tipologie di investimento, ma perché ti proteggi da eventi che possono essere molto più penalizzanti rispetto al maggior costo che sostieni. Se devi pagare delle imposte di successione al 4 o all’8%, è molto di più che pagare qualcosa in più sul prodotto. Oppure, se hai, come abbiamo detto, esigenze di proteggere il tuo patrimonio dai creditori o da eventuali cause legali, anche lì può avere senso pagare qualcosa per proteggersi. Quindi questa è la filosofia del prodotto assicurativo: io pago per proteggermi da un rischio.
Flavio: Ecco, quindi, se il vostro consulente ve le consiglia, cercate di capire se lo sta facendo nel vostro interesse o se lo sta facendo per far incassare lui e la banca stessa.
Detto questo, vi vogliamo dare il libro della puntata di oggi. Il libro è Investire senza trappole di Costantino Forgione, che non parla solo di polizze: parla anche di ETF, fondi comuni di investimento, azioni, obbligazioni, strategie di investimento. Però è uno dei libri che ci sono piaciuti di più, e che si sofferma con un capitolo intero sulle polizze. Infatti vi leggo una brevissima frase con cui inizia il capitolo:
“Le polizze da investimento hanno caratteristiche peculiari che possono renderle ottimi o pessimi investimenti a seconda della loro tipologia e dei loro costi.”
Quindi, anche in questo libro, l’autore ragiona sui vantaggi delle polizze e sui costi, e ripercorre un po’ il percorso che abbiamo fatto nella puntata di oggi: cioè avere la consapevolezza di quello che sto sottoscrivendo, se me la stanno proponendo. Se effettivamente conosco le caratteristiche, so se il vantaggio ce l’ho io o ce l’ha la banca che me la sta proponendo.
Filippo: Esatto.
Flavio: Detto questo, ci vediamo alla prossima puntata, in cui parleremo dell’ultimo strumento della nostra grandissima torta, dei nostri ingredienti, e poi andremo più nel dettaglio sull’asset allocation: come costruire un portafoglio in base alle vostre esigenze, e così via. Non spoileriamo troppo. Ricordatevi che siamo sia in formato video che in podcast. Iscrivetevi, e ci vediamo alla prossima. Ciao ciao!
I materiali del percorso
Per alcune puntate prepariamo un documento da usare davvero: fogli da compilare, schemi, schede di confronto. Lascia la tua email e ti mandiamo l'accesso alla pagina dove li trovi tutti.
Niente spam. Puoi cancellarti quando vuoi. Iscrivendoti accetti l'informativa privacy.